差旅费频繁报销如何佐证?防范虚假发票风险的有效措施
针对频繁报销差旅费的风险,财务人员应重点核查机票、车票、住宿发票的真实性及与行程的匹配度,并严格审核公务差旅审批单等前置文件。建立多凭证关联审核机制是识别与防范虚假报销、保障公司资金安全的关键。
针对频繁报销差旅费的风险,财务人员应重点核查机票、车票、住宿发票的真实性及与行程的匹配度,并严格审核公务差旅审批单等前置文件。建立多凭证关联审核机制是识别与防范虚假报销、保障公司资金安全的关键。
根据《工会法》和全国总工会规定,工会经费可用于为职工服务的活动,包括组织员工旅游等集体福利。但需遵循经费独立、预算审查等制度,并优先用于职工教育、维权服务等核心范围。
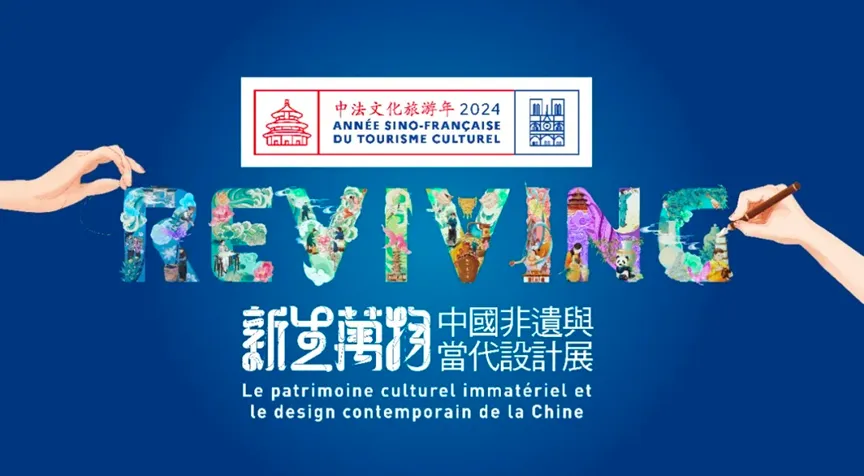
在中法文化旅游年框架下,展览通过沉浸式互动展陈与前沿设计作品,向世界展现中国非遗的当代活力与哲学理念,助力中国品牌在国际舞台上实现文化表达与升级。
旅游费用的入账需根据其性质和目的,选择计入管理费用、销售费用或作为递延费用处理。需特别注意的是,职工旅游费不属于税法规定的职工福利费范围,因此不得在企业所得税前进行扣除。
根据规定,住宿和旅游行业需开具增值税普通发票,不得使用增值税专用发票。企业运营中应严格遵守当地税收法规,正确使用发票并备齐相关文件,以确保税务合规。
旅游业企业所得税税率为15%,符合条件的小型微利企业可享受20%的优惠税率及所得额减半计算。此外,旅游企业还可享受研发费用加计扣除、固定资产加速折旧、公益性捐赠扣除等多重税收优惠政策,有效降低税负。